
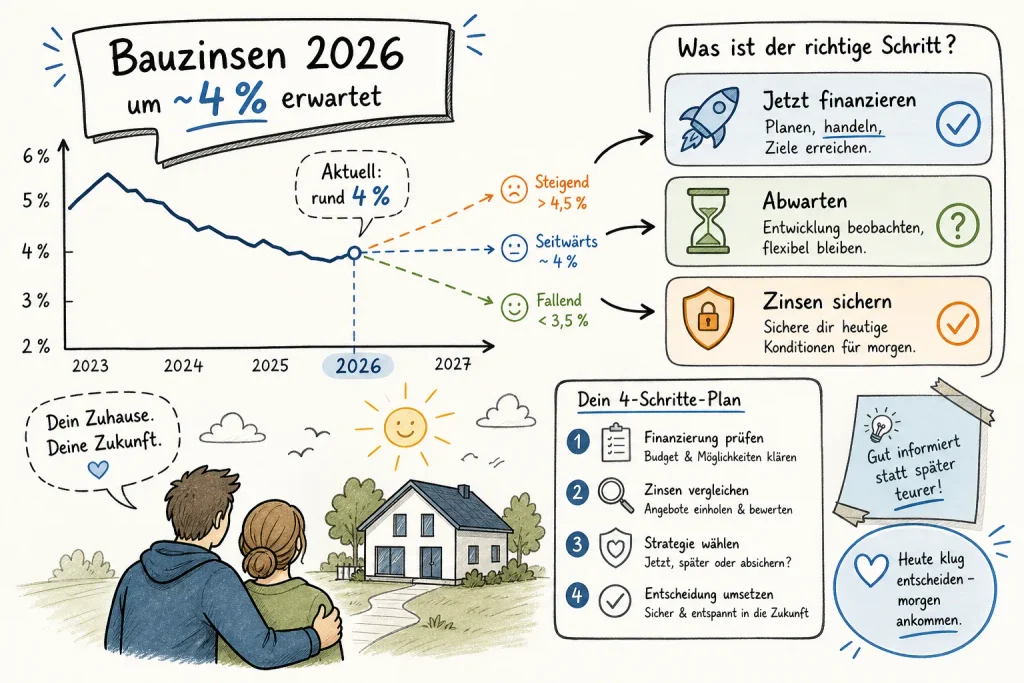
Warten Sie noch oder sichern Sie jetzt Ihre Anschlussfinanzierung?
Wie Sie den richtigen Zeitpunkt finden, Risiken begrenzen und Prolongation, Bankwechsel sowie Forward-Darlehen sinnvoll vergleichen | Stand: 26. August 2026
Wenn Ihre Zinsbindung in den nächsten Jahren endet, sollten Sie nicht einfach auf niedrigere Bauzinsen hoffen. Prüfen Sie frühzeitig, welche Restschuld verbleibt, welche monatliche Rate Ihnen künftig tragbar ist und ob Prolongation, Bankwechsel oder Forward-Darlehen besser zu Ihrer Situation passen. Eine frühe Prüfung verpflichtet Sie zu nichts, verschafft jedoch Vergleichsmöglichkeiten, Zeit für notwendige Unterlagen und eine klare Entscheidungsgrundlage.
Viele Immobilieneigentümer unterschätzen, wie sehr bereits ein kleiner Zinsunterschied die monatliche Belastung beeinflusst. Gleichzeitig ist es unklug, aus Sorge vor steigenden Zinsen vorschnell ein Angebot zu unterschreiben. Entscheidend ist nicht das perfekte Timing, das niemand zuverlässig vorhersagen kann, sondern eine nachvollziehbare Strategie mit mehreren Handlungsoptionen.
Wesentliche Erkenntnisse
• Beginnen Sie idealerweise 24 bis 36 Monate vor Ablauf der Zinsbindung mit der strukturierten Planung. Bei einem Forward-Darlehen ist eine noch frühere Prüfung sinnvoll.
Zuerst sollten Sie das Angebot Ihrer bisherigen Bank mit einer Umschuldung vergleichen und je nach Vorlaufzeit ein Forward-Darlehen prüfen.
Ermitteln Sie zusätzlich zum Sollzins auch den Effektivzins, die Monatsrate, die Restschuld, Sondertilgungen, Tilgungswechsel und Nebenkosten.
Forward-Darlehen bietet Planungssicherheit, kann aber einen Zinsaufschlag enthalten und bleibt verbindlich, auch wenn die Marktzinsen später fallen.
• Nach § 489 Absatz 1 Nummer 2 BGB besteht bei langen Zinsbindungen ein Kündigungsrecht zehn Jahre nach vollständigem Darlehensempfang mit einer Frist von sechs Monaten.
• Eine frühe Prüfung verpflichtet Sie nicht zum Abschluss. Sie schützt vor Zeitdruck und verbessert Ihre Verhandlungsposition.
Warum Abwarten bei der Anschlussfinanzierung teuer werden kann
Am Ende der Sollzinsbindung ist das Darlehen meistens noch nicht vollständig zurückgezahlt. Die verbleibende Restschuld müssen Sie weiterfinanzieren oder aus eigenen Mitteln begleichen. Bis zum Ablauftermin verändert sich daher nicht nur das Zinsniveau. Auch Ihr Einkommen, der Immobilienwert, Ihre Lebensplanung und die Kreditvergabepraxis der Banken können sich ändern.
Wer erst wenige Wochen vor Ende der Zinsbindung reagiert, gerät schnell unter Zeitdruck. Dann bleibt häufig nur das Verlängerungsangebot der bisherigen Bank. Dieses ist zwar bequem und passend, aber nicht automatisch die wirtschaftlich beste Lösung. Ohne Vergleich wissen Sie nicht, ob andere Kreditgeber einen günstigeren Effektivzins, bessere Sondertilgungsrechte, flexiblere Tilgungswechsel oder eine passendere Laufzeit anbieten.
Ein einfaches Rechenbeispiel zeigt die Größenordnung: Bei 200.000 Euro Restschuld entspricht ein Zinsunterschied von einem Prozentpunkt zu Beginn rund 2.000 Euro Zinsaufwand pro Jahr beziehungsweise etwa 167 Euro pro Monat. Die tatsächliche Belastung hängt vom Tilgungsverlauf, von Gebühren und den Vertragsbedingungen ab. Dennoch zeigt das Beispiel, warum ein Vergleich nicht erst in letzter Minute erfolgen sollte.
Wann sollten Eigentümer mit der Planung beginnen?
Bereiten Sie die Anschlussfinanzierung spätestens 24 bis 36 Monate vor Ablauf der Zinsbindung strukturiert vor. Wenn Sie ein ausgeprägtes Sicherheitsbedürfnis haben oder steigende Zinsen erwarten, kann eine noch frühere Prüfung sinnvoll sein. Forward-Darlehen bieten verschiedene Anbieter mehrere Jahre vor Ablauftermin an. Die Vorlaufzeit und der mögliche Zinsaufschlag müssen immer aktuell geprüft werden.
Zwölf bis 18 Monate vor Ende der Zinsbindung sollte aus der allgemeinen Marktbeobachtung ein konkreter Angebotsvergleich werden. Dann sind Ihre voraussichtliche Restschuld und Ihre persönliche Haushaltsrechnung meist belastbar. Spätestens sechs Monate vor Ablauf sollten Sie die Finanzierungsentscheidung treffen, die Unterlagen vorbereiten und gegebenenfalls den Bankwechsel veranlassen. Haben Sie diesen Zeitpunkt überschritten, sollten Sie nicht resignieren, sondern jetzt zügig handeln.
Die BaFin empfiehlt Verbrauchern, das Zinsniveau vor Ende der Bindung zu beobachten, Vergleichsangebote einzuholen und ein mögliches Forward-Darlehen zu prüfen. Früh anfangen bedeutet nicht automatisch früh unterschreiben, sondern vorbereitet zu sein und die Entscheidung nicht unter Zeitdruck treffen zu müssen.
Drei Wege nach dem Ende der Zinsbindung
Für die Anschlussfinanzierung kommen vor allem drei Wege infrage. Welcher passt, hängt nicht nur vom Sollzins ab, sondern auch von Ihrer Restschuld, Ihrem Sicherheitsniveau und den Vertragsbedingungen.
Prolongation bei der bisherigen Bank: Die bestehende Bank verlängert das Darlehen zu neuen Konditionen. Der Aufwand ist meist geringer, da Grundschuld und Objektunterlagen bereits vorliegen. Der Nachteil ist häufig, dass Eigentümer das erste Angebot aus Bequemlichkeit akzeptieren. Auch bei einer Prolongation sollten Sie Laufzeit, Tilgung, Sondertilgungen und Effektivzins verhandeln und mit dem Markt vergleichen.
Umschuldung zu einer anderen Bank: Ein neuer Kreditgeber löst die Restschuld zum vereinbarten Termin ab. Die neue Bank prüft Bonität, Objekt und Unterlagen erneut. Zusätzlich können Kosten für Abtretung oder Löschung und Neueintragung der Grundschuld entstehen. Diese Kosten müssen Sie in die Gesamtrechnung einbeziehen. Ein etwas niedrigerer Zins allein reicht nicht, entscheidend ist der finanzielle Vorteil nach allen Kosten.
Forward-Darlehen: Damit sichern Sie Konditionen für die Anschlussfinanzierung bereits vor dem Ende der laufenden Zinsbindung. Das schützt vor steigenden Zinsen und schafft Planungssicherheit. Für die Vorlaufzeit kann jedoch ein Forward-Aufschlag anfallen. Sinkt das Marktzinsniveau später, bleiben Sie an den Vertrag gebunden. Eine Nichtabnahme kann erhebliche Kosten auslösen. Deshalb sollte ein Forward-Darlehen nicht aus einem Bauchgefühl heraus, sondern nach einer Szenario- und Kostenprüfung abgeschlossen werden
Zinsprognose oder Finanzierungsstrategie: Was ist wichtiger?
Niemand kann die Bauzinsen über Monate oder Jahre verlässlich vorhersagen. Zinsen reagieren auf Inflationserwartungen, Kapitalmarktrenditen, Geldpolitik, Konjunktur und geopolitische Risiken. Selbst fachlich begründete Prognosen sind unsicher. Wer seine Entscheidung allein auf die Hoffnung fallender Zinsen stützt, macht seine Finanzierung von einer Entwicklung abhängig, die er nicht kontrollieren kann.
Besser ist es, eine persönliche Belastungsgrenze festzulegen. Berechnen Sie eine Rate, die Sie auch bei höheren Lebenshaltungskosten, vorübergehend geringerem Einkommen oder anstehenden Modernisierungen tragen können. Prüfen Sie dann mehrere Zins- und Tilgungsszenarien. So erkennen Sie, ab welcher Zinshöhe eine frühzeitige Zinssicherung für Sie sinnvoll wird.
Sicherheitsorientierte Eigentümer bewerten einen Forward-Aufschlag oft wie eine Versicherungsprämie: Sie zahlen gegebenenfalls etwas mehr und gewinnen Kalkulationssicherheit. Flexiblere Eigentümer mit finanziellen Reserven können eher abwarten und spätere Marktchancen nutzen. Keine der beiden Strategien ist pauschal richtig. Richtig ist die Lösung, deren Risiko Sie finanziell und persönlich tragen können.
Praxisregel:
Treffen Sie Ihre Entscheidung nicht anhand einer einzelnen Zinsprognose. Legen Sie vorher Ihre tragbare Rate und Ihre persönliche Risikogrenze fest.
Diese Zahlen müssen vor dem Vergleich feststehen
Ein belastbarer Vergleich beginnt nicht beim beworbenen Zinssatz, sondern bei Ihren eigenen Eckdaten. Ermitteln Sie zuerst die Restschuld zum Ende der Zinsbindung. Sie finden diese meist im Tilgungsplan oder können sie bei der Bank anfragen. Geplante Sondertilgungen sollten Sie nur berücksichtigen, wenn sie realistisch finanzierbar sind.
Legen Sie danach die gewünschte Monatsrate und eine Mindesttilgung fest. Eine niedrige Rate entlastet kurzfristig, verlängert aber oft die Gesamtlaufzeit und erhöht den Zinsaufwand. Eine höhere Tilgung verkürzt den Weg zur Schuldenfreiheit, darf jedoch Ihre Liquiditätsreserve nicht aufzehren. Beginnt bei Ihnen der Ruhestand während der nächsten Zinsbindung, sollte die verbleibende Restschuld zum Renteneintritt ausdrücklich berechnet werden.
Zusätzlich prüfen Sie Sondertilgungsrechte, Tilgungssatzwechsel, Bereitstellungs- oder Forward-Konditionen, Laufzeit, Effektivzins und mögliche Nebenkosten. Wer nur den gebundenen Sollzins vergleicht, übersieht oft den eigentlichen Unterschied zwischen zwei Angeboten.
Ein belastbarer Vergleich beginnt nicht beim beworbenen Zinssatz, sondern bei Ihren eigenen Eckdaten. Ermitteln Sie zuerst die Restschuld zum Ende der Zinsbindung. Sie finden diese meist im Tilgungsplan oder können sie bei der Bank anfragen. Geplante Sondertilgungen sollten Sie nur berücksichtigen, wenn sie realistisch finanzierbar sind.
Legen Sie danach die gewünschte Monatsrate und eine Mindesttilgung fest. Eine niedrige Rate entlastet kurzfristig, verlängert aber oft die Gesamtlaufzeit und erhöht den Zinsaufwand. Eine höhere Tilgung verkürzt den Weg zur Schuldenfreiheit, darf jedoch Ihre Liquiditätsreserve nicht aufzehren. Beginnt bei Ihnen der Ruhestand während der nächsten Zinsbindung, sollte die verbleibende Restschuld zum Renteneintritt ausdrücklich berechnet werden.
Zusätzlich prüfen Sie Sondertilgungsrechte, Tilgungssatzwechsel, Bereitstellungs- oder Forward-Konditionen, Laufzeit, Effektivzins und mögliche Nebenkosten. Wer nur den gebundenen Sollzins vergleicht, übersieht oft den eigentlichen Unterschied zwischen zwei Angeboten.
Sonderfall: Kündigungsrecht nach zehn Jahren
Bei langfristigen Darlehensverträgen ist § 489 Absatz 1 Nummer 2 BGB wichtig. Danach kann ein Darlehensnehmer ein Darlehen mit gebundenem Sollzins grundsätzlich zehn Jahre nach vollständigem Empfang des Darlehens mit einer Frist von sechs Monaten ganz oder teilweise kündigen. Wenn nach dem vollständigen Empfang eine neue Vereinbarung über Rückzahlungszeit oder Sollzins getroffen wird, gilt für den Fristbeginn der Zeitpunkt dieser Vereinbarung.
Dieses gesetzliche Kündigungsrecht ermöglicht einen früheren Wechsel ohne Vorfälligkeitsentschädigung, auch wenn die Zinsbindung noch läuft. Die Fristberechnung hängt jedoch vom Vertrag und Auszahlungsverlauf ab. Prüfen Sie vor einer Kündigung deshalb genau Vertragsdatum, vollständige Auszahlung, spätere Konditionsvereinbarungen und Kündigungstermin.
Außerhalb gesetzlicher oder vertraglicher Kündigungsrechte kann eine vorzeitige Ablösung Kosten verursachen. Bei berechtigtem Interesse und grundpfandrechtlich gesicherten Darlehen regelt § 490 Absatz 2 BGB die außerordentliche Kündigung. Dabei kann eine Vorfälligkeitsentschädigung anfallen. Für eine Einzelfallprüfung, etwa bei Verkauf, Scheidung, Erbschaft oder strittiger Vorfälligkeitsentschädigung, ist möglicherweise rechtliche Beratung empfehlenswert.
Bei langfristigen Darlehensverträgen ist § 489 Absatz 1 Nummer 2 BGB wichtig. Danach kann ein Darlehensnehmer ein Darlehen mit gebundenem Sollzins grundsätzlich zehn Jahre nach vollständigem Empfang des Darlehens mit einer Frist von sechs Monaten ganz oder teilweise kündigen. Wenn nach dem vollständigen Empfang eine neue Vereinbarung über Rückzahlungszeit oder Sollzins getroffen wird, gilt für den Fristbeginn der Zeitpunkt dieser Vereinbarung.
Dieses gesetzliche Kündigungsrecht ermöglicht einen früheren Wechsel ohne Vorfälligkeitsentschädigung, auch wenn die Zinsbindung noch läuft. Die Fristberechnung hängt jedoch vom Vertrag und Auszahlungsverlauf ab. Prüfen Sie vor einer Kündigung deshalb genau Vertragsdatum, vollständige Auszahlung, spätere Konditionsvereinbarungen und Kündigungstermin.
Außerhalb gesetzlicher oder vertraglicher Kündigungsrechte kann eine vorzeitige Ablösung Kosten verursachen. Bei berechtigtem Interesse und grundpfandrechtlich gesicherten Darlehen regelt § 490 Absatz 2 BGB die außerordentliche Kündigung. Dabei kann eine Vorfälligkeitsentschädigung anfallen. Für eine Einzelfallprüfung, etwa bei Verkauf, Scheidung, Erbschaft oder strittiger Vorfälligkeitsentschädigung, ist möglicherweise rechtliche Beratung empfehlenswert.
Gesetzliche Grundlage: § 489 BGB
So vergleichen Sie Angebote wirklich aussagekräftigVergleichen Sie Angebote immer anhand identischer Vorgaben: gleiche Restschuld, gleicher Auszahlungstermin, gleiche anfängliche Tilgung, gleiche Zinsbindung und möglichst gleiche Sondertilgungsrechte. Nur so erkennen Sie, ob ein Angebot tatsächlich günstiger oder lediglich anders aufgebaut ist.
Achten Sie besonders auf den effektiven Jahreszins, die Monatsrate, die Restschuld am Ende der Zinsbindung sowie den gesamten Zinsaufwand im betrachteten Zeitraum. Prüfen Sie außerdem, wie oft der Tilgungssatz geändert werden darf und ob Sondertilgungen kostenfrei möglich sind. Bei einer Umschuldung gehören Grundbuch- und Abwicklungskosten in den Vergleich. Bei einem Forward-Darlehen bewerten Sie Vorlaufzeit und Aufschlag gesondert.
Lassen Sie sich nicht von einer vermeintlich niedrigen Monatsrate täuschen. Diese kann durch eine geringe Tilgung entstehen und eine hohe Restschuld in der Zukunft verursachen. Für Eigentümer ist deshalb eine Gesamtbetrachtung wichtiger als nur ein einzelner Werbezins.
Ihr Fahrplan zur sicheren Anschlussfinanzierung
1 – Prüfen Sie zuerst den Vertrag: Notieren Sie das Ende der Sollzinsbindung, die voraussichtliche Restschuld, Sondertilgungsrechte und mögliche Kündigungsoptionen.
2 – Ziele festlegen: Definieren Sie Wunschrate, Tilgung, Zinsbindung, Flexibilitätsbedarf und den gewünschten Zeitpunkt der vollständigen Rückzahlung.
3 – Belastbarkeit testen: Rechnen Sie mit einem realistischen, einem günstigeren und einem ungünstigeren Zinsszenario. Planen Sie Rücklagen für Instandhaltung und unvorhergesehene Ausgaben ein.
4 – Angebote einholen: Vergleichen Sie die Prolongation der Hausbank mit Angeboten anderer Institute und – wenn zeitlich passend – mit einem Forward-Darlehen.
5 – Gesamtkosten prüfen: Bewerten Sie Effektivzins, Restschuld, Zinsaufwand, Nebenkosten und Vertragsflexibilität gemeinsam.
6 – Unterlagen vorbereiten: Halten Sie Einkommensnachweise, den Darlehenskontoauszug oder aktuelle Restschuldbestätigung, Objektunterlagen, Grundbuchinformationen und Nachweise zu weiteren Verpflichtungen bereit.
Schritt 7 – Entscheidung und Ablösung koordinieren: Stimmen Sie Auszahlungstermin, Kündigung, Ablösevollmacht und Grundschuldübertragung so ab, dass keine Finanzierungslücke entsteht.
Typische Fehler, die Eigentümer vermeiden sollten
Der häufigste Fehler ist, das Verlängerungsangebot der bisherigen Bank ungeprüft anzunehmen. Ebenso riskant ist es, ausschließlich auffallende Zinsen zu setzen und daher jede Handlungsoption bis kurz vor dem Stichtag zu verlieren.
Ein weiterer Fehler ist, nur den Zinssatz zu betrachten. Eine Finanzierung mit etwas höherem Zins kann durch bessere Sondertilgungen, kostenlose Tilgungswechsel oder eine geringere Restschuld langfristig geeigneter sein. Umgekehrt kann ein vermeintlich günstiges Angebot durch Nebenkosten oder geringe Flexibilität weniger attraktiv sein.
Auch die persönliche Zukunftsplanung wird oft zu spät berücksichtigt. Geplante Modernisierungen, Elternzeit, Selbstständigkeit, ein früher Ruhestand oder die Unterstützung von Angehörigen können die tragbare Rate verändern. Wer diese Punkte vor dem Vergleich offen plant, erhält eine Finanzierung, die nicht nur heute, sondern auch in einigen Jahren passt.
Welche Unterlagen sollten Sie bereithalten?
Für eine erste Einschätzung genügen häufig der bestehende Darlehensvertrag, der aktuelle Tilgungsplan oder eine Restschuldbestätigung sowie Angaben zu Einkommen, Vermögen und laufenden Verpflichtungen. Für die verbindliche Kreditprüfung fordert die neue Bank in der Regel weitere Bonitäts- und Objektunterlagen an.
Dazu gehören unter anderem aktuelle Gehalts- oder Einkommensnachweise, Steuerunterlagen bei Selbstständigen, Kontoauszüge, Grundbuchauszug, Baupläne, Wohnflächenberechnung, Flurkarte, Gebäudeversicherung und bei Eigentumswohnungen zusätzliche Unterlagen der Wohnungseigentümergemeinschaft. Welche Nachweise tatsächlich erforderlich sind, hängt von Bank, Objekt und Kundensituation ab.
Je früher die Unterlagen vollständig vorliegen, desto geringer ist das Risiko, dass ein gutes Angebot wegen Rückfragen, fehlender Dokumente oder einer verspäteten Kreditentscheidung nicht rechtzeitig umgesetzt werden kann.
Häufig gestellte Fragen
Wie lange vor Ablauf der Zinsbindung sollte ich aktiv werden?
Eine strukturierte Vorbereitung empfiehlt sich meist 24 bis 36 Monate vor Ablauf. Spätestens zwölf bis 18 Monate davor sollten konkrete Vergleichsangebote geprüft werden. Bei Forward-Darlehen kann je nach Anbieter ein längerer Vorlauf möglich sein.
Muss ich das Angebot meiner bisherigen Bank annehmen?
Nein. Sie können die Prolongation prüfen oder zu einem anderen Kreditgeber wechseln. Entscheidend ist ein Vergleich mit gleichen Eckdaten unter Berücksichtigung möglicher Wechselkosten.
Was passiert, wenn ich gar nichts unternehme?
Der Darlehensvertrag und die Bankmitteilungen gelten. Häufig bietet die bisherige Bank eine Verlängerung an. Wer diese ungeprüft akzeptiert oder Fristen verstreichen lässt, verzichtet möglicherweise auf bessere Konditionen und mehr Flexibilität.
Lohnt sich ein Forward-Darlehen immer?
Nein. Es eignet sich besonders für Eigentümer, die früh Planungssicherheit wünschen und ein Zinsanstiegsrisiko begrenzen wollen. Der Forward-Aufschlag und das Risiko später fallender Zinsen müssen berücksichtigt werden.
Welche Kosten können bei einem Bankwechsel entstehen?
Je nach Gestaltung können Kosten für die Abtretung der Grundschuld oder für Löschung und Neueintragung entstehen. Auch Bewertungs- und Abwicklungskosten sind zu prüfen. Der Wechsel lohnt sich nur, wenn der Gesamtvorteil nach allen Kosten überzeugt.
Welche Rolle spielt die Restschuld?
Sie bestimmt maßgeblich die neue Monatsrate und den künftigen Zinsaufwand. Deshalb sollten Sie die Restschuld zum Ablauftermin möglichst genau berechnen und nicht nur grob schätzen.
Ist die niedrigste Monatsrate automatisch die beste Lösung?
Nein. Eine niedrige Rate kann auf einer niedrigen Tilgung beruhen und zu einer höheren Restschuld führen. Entscheidend sind Tragbarkeit, Gesamtkosten, Schuldenabbau und Flexibilität.
Finale Gedanken
Bei auslaufender Zinsbindung ist Untätigkeit selten die beste Strategie. Sie müssen sich nicht Jahre im Voraus festlegen, sollten aber frühzeitig Ihre Möglichkeiten kennen. Eine gute Anschlussfinanzierung entsteht aus dem Zusammenspiel von Zins, Tilgung, Rate, Laufzeit, Flexibilität und persönlicher Zukunftsplanung.
HypoGeld Baufinanzierung prüft für Sie Finanzierungsmöglichkeiten bei bis zu 600 Banken und entwickelt eine Strategie, die zu Ihrer Restschuld, Wunschrate und Ihren langfristigen Zielen passt. Mit über 25 Jahren Erfahrung begleiten wir Sie persönlich von der ersten Einschätzung bis zur Ablösung des bestehenden Darlehens und zur Auszahlung der Anschlussfinanzierung, unverbindlich und ohne Beratungskosten.
Warten Sie deshalb nicht auf den vermeintlich perfekten Zinstag. Lassen Sie Ihre Anschlussfinanzierung rechtzeitig vergleichen und schaffen Sie sich die Entscheidungsfreiheit, die Sie für eine langfristig sichere Finanzierung benötigen.